Financiamiento de vehículos en Venezuela 2026
Financiar un carro en Venezuela no funciona como en los países con banca de consumo activa: aquí el crédito lo pone casi siempre el concesionario. Entender esa diferencia es lo que separa un buen plan de una deuda incómoda.
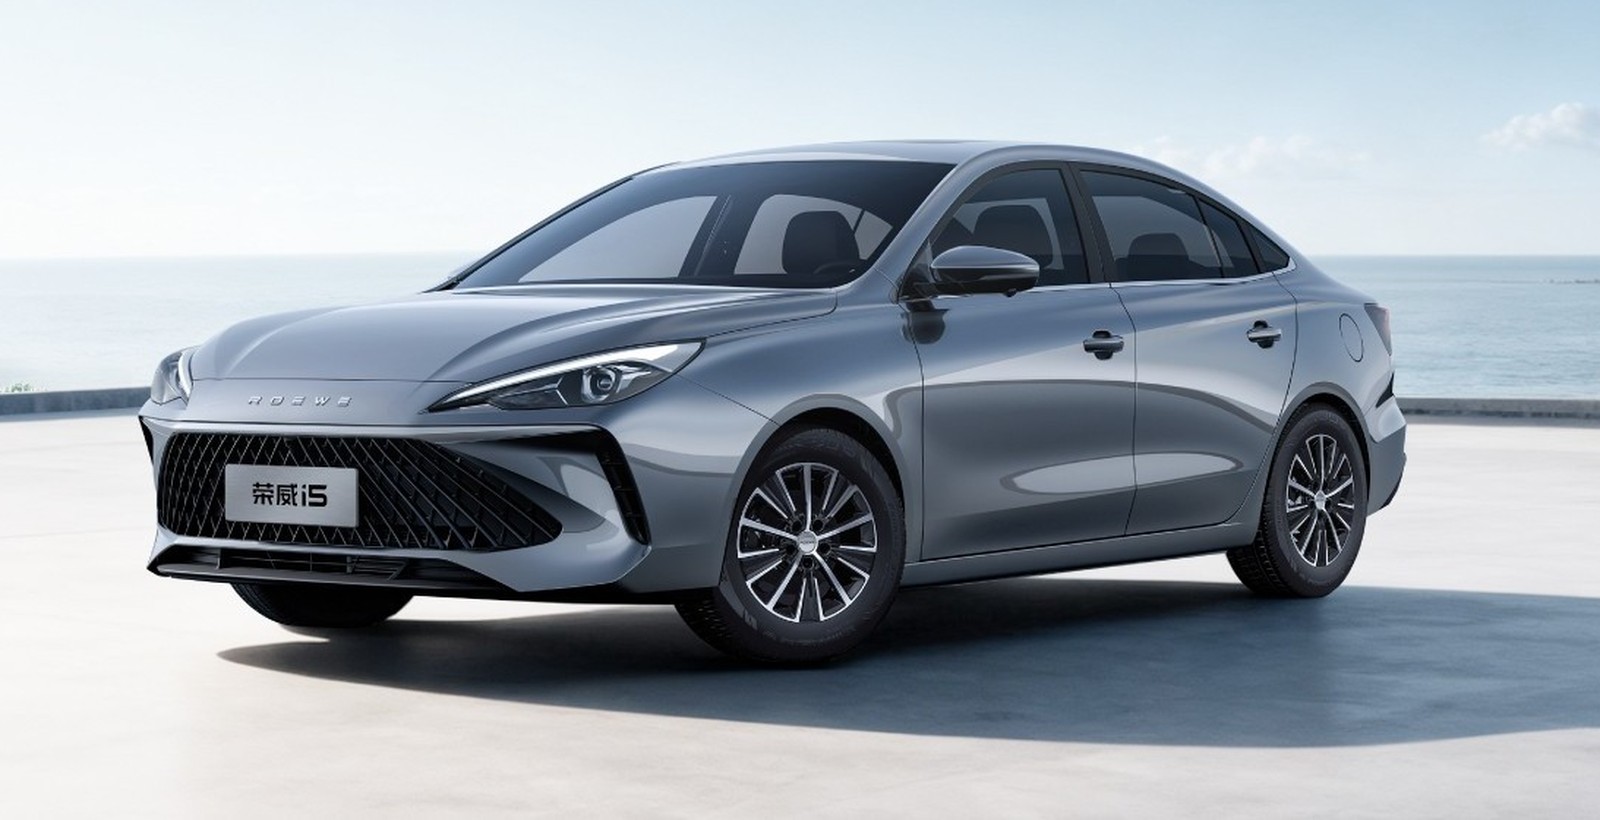
ROEWE Venezuela · Actualizado en octubre de 2026
Por qué el crédito bancario tradicional casi no existe
Durante décadas, comprar carro a crédito en Venezuela significaba ir al banco, pedir un préstamo a varios años y pagar cuotas mensuales. Ese modelo se contrajo drásticamente. Las condiciones macroeconómicas y las exigencias de encaje sobre los depósitos redujeron a mínimos la capacidad de la banca para colocar crédito de consumo a plazos largos, y el crédito automotriz fue de los primeros en desaparecer del menú.
El vacío lo llenaron los propios concesionarios y las importadoras, que hoy ofrecen esquemas propios: planes de pago por etapas, financiamiento directo con inicial y saldo en cuotas, y modalidades mixtas. Son planes reales y funcionan, pero se rigen por el contrato que firmas con el concesionario, no por la regulación bancaria. Por eso leerlo con cuidado importa aún más.
La contracción del crédito bancario en Venezuela está documentada por medios especializados y por los boletines de la banca privada; conviene consultar cifras actualizadas antes de asumir cualquier condición como vigente.
Las tres modalidades que vas a encontrar
1. Compra programada. Es la más extendida hoy. Reservas con un abono inicial y completas el pago en etapas antes de recibir el vehículo. No es un crédito en sentido estricto: no hay intereses, hay un calendario. A cambio de esperar, el precio es más bajo. En el ROEWE i5 la diferencia frente a la entrega inmediata va de $3.500 a $4.000 USD según la versión. Los detalles están en compra programada.
2. Financiamiento del concesionario. Pagas una inicial, te llevas el carro y cancelas el saldo en cuotas durante un plazo acordado. Aquí sí hay un costo financiero: puede venir expresado como tasa, como recargo fijo o como diferencia entre el precio de contado y el precio financiado. Sea cual sea la forma, tú tienes que convertirlo en un número: cuánto pagas de más por financiar.
3. Esquemas mixtos. Combinan una parte programada con una parte financiada. Suelen ser la vía más flexible cuando tienes un ingreso estable pero no el monto completo disponible.
Cómo calcular lo que de verdad vas a pagar
Olvídate por un momento de la cuota mensual. La cuota es la cifra con la que se vende un plan, no con la que se evalúa. El número que decide es el costo total del crédito, y se calcula con una resta de primaria:
(inicial + cuotas × número de cuotas + comisiones y seguros obligatorios) − precio de contado = lo que te cuesta financiar.
Haz ese cálculo para cada plan que te ofrezcan, incluida la compra programada. Es la única forma de comparar peras con peras. Un plan con cuota baja y 24 meses puede terminar costando más que otro con cuota alta y 12 meses, y eso solo se ve al final de la resta.
Después de tener el costo total, revisa el flujo: ¿la cuota cabe en tu presupuesto mensual sin apretarte? La recomendación clásica es que el pago del vehículo no supere entre el 15% y el 20% de tu ingreso mensual, dejando espacio para el seguro, la gasolina y el mantenimiento, que también son gastos del carro.
Diez preguntas que debes hacer antes de firmar
- ¿En qué moneda está el contrato y qué tasa de cambio se aplica en cada cuota?
- ¿La cuota es fija o puede ajustarse? Si puede ajustarse, ¿bajo qué criterio exacto?
- ¿Cuál es el precio de contado del mismo vehículo, para poder calcular el costo del financiamiento?
- ¿Hay comisión de apertura o gastos administrativos? ¿Cuánto y cuándo se cobran?
- ¿Se exige un seguro específico? ¿Puedo elegir la aseguradora o viene impuesta?
- ¿Puedo pagar anticipado? ¿Eso reduce el total o solo adelanta cuotas?
- ¿Qué pasa si me atraso? Interés de mora, plazo de gracia y a partir de cuándo hay consecuencias.
- ¿A nombre de quién queda el vehículo mientras pagas, y cuándo se traspasa?
- ¿Qué pasa si necesito ceder el plan a otra persona?
- ¿Cuál es el plan de mantenimiento y está incluido o es aparte?
Si en alguna de estas diez preguntas la respuesta es vaga, pídela por escrito. Un plan sólido resiste las diez sin problema.
Qué es CrediRoewe
CrediRoewe es el plan de financiamiento de ROEWE Venezuela para el i5. Está pensado para el comprador que tiene capacidad de pago mensual pero no quiere descapitalizarse de una sola vez, y puede combinarse con la compra programada para trabajar sobre el precio más bajo de la tabla.Las tres versiones del i5 y sus precios de referencia son los siguientes, y sirven de base para armar cualquier plan:
| Versión | Compra programada | Entrega inmediata |
|---|---|---|
| i5 Sincrónico | $18.500 | $23.000 |
| i5 Automático | $21.500 | $25.500 |
| i5 Automático Élite | $23.500 | $27.500 |
Las condiciones concretas —inicial, plazo, cuota y recaudos— se definen según el perfil de cada cliente y la versión elegida. La forma más rápida de tener tu escenario con números es escribirnos por WhatsApp al +58 424-210-8290 con la versión que te interesa y el monto que puedes dar de inicial. Si todavía estás decidiendo versión, empieza por la ficha técnica y la página de precios.
Señales de alerta en un plan de financiamiento
No todo lo que se ofrece en el mercado es igual de serio. Desconfía cuando veas alguna de estas señales:
- Te piden pagar a una cuenta personal en lugar de a la cuenta de la empresa.
- No hay contrato, solo un recibo o un mensaje de texto.
- El plan promete una entrega inmediata a precio de programada sin explicar cómo.
- Se niegan a darte el precio de contado del vehículo.
- La cuota se ajusta «según el mercado» sin criterio escrito.
- Presionan para que firmes hoy con una oferta que vence en horas.
Un concesionario formal te entrega contrato, factura y comprobantes a nombre de la empresa, y no tiene problema en que te tomes 24 horas para leer.
Preguntas frecuentes
¿Los bancos en Venezuela dan crédito para carros en 2026?
La oferta de crédito automotriz bancario es muy limitada por las condiciones de encaje y las restricciones al crédito de consumo. En la práctica, la mayoría de las compras financiadas se hacen a través de planes propios de concesionarios e importadoras.
¿Qué es CrediRoewe?
Es el plan de financiamiento de ROEWE Venezuela para el i5. Permite repartir el pago en cuotas y puede combinarse con la compra programada para partir del precio más bajo. Las condiciones específicas se definen según el perfil del cliente y la versión elegida.
¿Conviene más financiar o pagar de contado?
De contado siempre pagas menos en total, porque no hay costo financiero. Financiar tiene sentido cuando no quieres descapitalizarte o cuando el dinero que conservas rinde más de lo que cuesta el crédito. Calcula el costo total del plan y compáralo con el precio de contado antes de decidir.
¿Puedo combinar compra programada con financiamiento?
Sí. Es una de las combinaciones más usadas: se trabaja sobre el precio de compra programada, que es entre $3.500 y $4.000 USD más bajo que la entrega inmediata en el ROEWE i5, y sobre ese monto se arma el plan de cuotas.
Conoce el ROEWE i5
Sedán 1.5L GDI de 129 HP, 509 litros de maletero y doble pantalla de 10,25". Desde $18.500 USD en compra programada.